บทที่4 การเงินและบัญชีอุุตสาหกรรม ครั้งที่ 1 เป็นการพููดถึงหลักงบประมาณการเงินและการดูบัญชีหลัก ซึ่งได้แก่งบการเงินและงบกำไรขาดทุน โดยจะสอนให้รู้จัการวิเคราะห์งการเงินด้วย


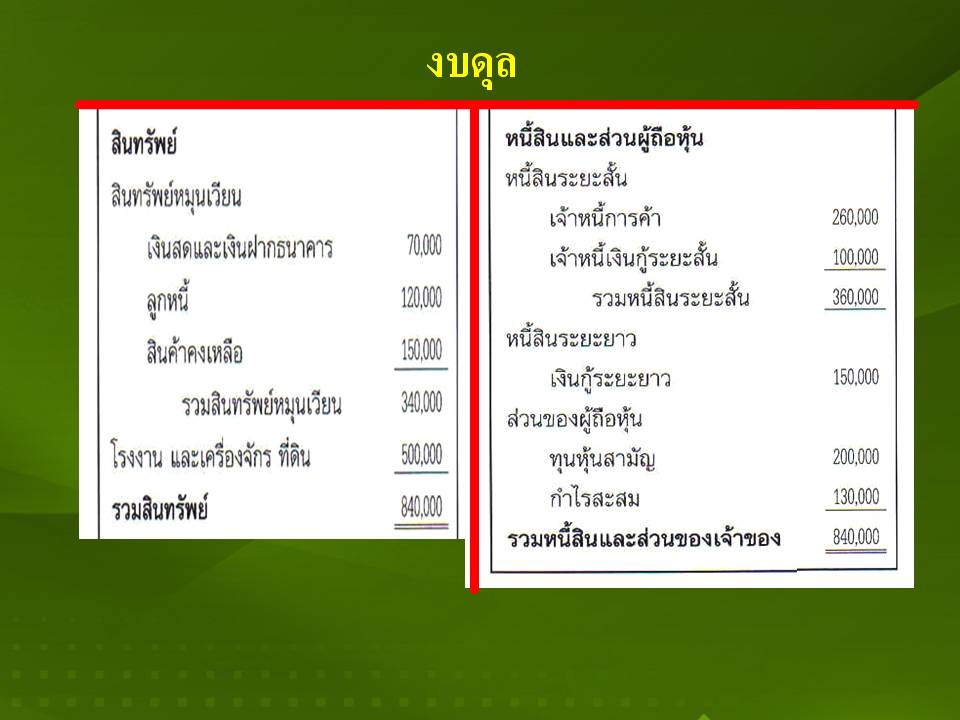


Pretest IM5
ให้นักศึกษาเขียนตารางเป็นสองคอลัมด้านซ้ายเขียนรายการรายรับอีกฝั่งเขียนรายการค่าใช้จ่ายเป็นรายเดือน

เนื่องจากในหนังสือหลายเล่มอาจมีสูตรหรือชื่อเรียกตัวเลขทางการเงินที่ต่างกันผู้สอนขอสรุปสูตรดังนี้


อัตรายอดขายต่อจำนวนลูกจ้างคือ การวัดยอดขายที่ลูกจ้างแต่ละคนสามารถขายสินค้าได้ประจำปี การที่ใช้จำนวนลูกจ้างเฉลี่ย เนื่องจากจำนวนของลูกจ้างอาจมีการเปลี่ยนแปลงตามความต้องการทางธุรกิจตลอดทั้งปี
สูตรคำนวณ:
อัตรายอดขายต่อจำนวนลูกจ้าง =
ยอดขายประจำปี
จำนวนลูกจ้างเฉลี่ย
สูตรคำนวณ:
อัตราส่วนกำไรสุทธิ =
กำไรสุทธิหลังภาษี
ยอดขายสุทธิ
สูตรคำนวณ:
อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น =
กำไรสุทธิ x 100
มูลค่าส่วนของผู้ถือหุ้นทั้งหมด
สูตรคำนวณ:
อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น =
กำไรสุทธิ x 100
สินทรัพย์ทั้งหมด
สูตรคำนวณ:
อัตราผลตอบแทนจากการลงทุน =
กำไรสุทธิหลังภาษี x 100
สินทรัพย์ทั้งหมด
สูตรคำนวณ:
อัตราส่วนความสามารถจ่ายดอกเบี้ย =
กำไรก่อนจ่ายดอกเบี้ยและภาษี x 100
ดอกเบี้ยจ่าย
อัตราส่วนกำไรสุทธิแสดงให้เห็นถึงกำไรหลังภาษีจากยอดขายแต่ละราย อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น อัตราผลตอบแทนจากสินทรัพย์ทั้งหมดแสดงถึงระดับผลตอบแทนต่อสินทรัพย์รวมของบริษัทว่าอยู่ในระดับใด และมีแนวโน้มการเพิ่มขึ้นของสินทรัพย์เป็นเท่าไร. อัตราผลตอบแทนจากการลงทุนเป็นการวัดอัตราผลตอบแทนจากการใช้สินทรัพย์รวมและประสิทธิภาพของการบริหารงาน อัตราส่วนความสามารถจ่ายดอกเบี้ยเป็นการวัดความสามารถในการจ่ายดอกเบี้ยของธุรกิจ
สูตรคำนวณ:
อัตรายอดขายต่อจำนวนลูกจ้าง =
|
ยอดขายประจำปี
|
จำนวนลูกจ้างเฉลี่ย
|
สูตรคำนวณ:
อัตราส่วนกำไรสุทธิ =
|
กำไรสุทธิหลังภาษี
|
ยอดขายสุทธิ
|
สูตรคำนวณ:
อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น =
|
กำไรสุทธิ x 100
|
มูลค่าส่วนของผู้ถือหุ้นทั้งหมด
|
สูตรคำนวณ:
อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น =
|
กำไรสุทธิ x 100
|
สินทรัพย์ทั้งหมด
|
สูตรคำนวณ:
อัตราผลตอบแทนจากการลงทุน =
|
กำไรสุทธิหลังภาษี x 100
|
สินทรัพย์ทั้งหมด
|
สูตรคำนวณ:
อัตราส่วนความสามารถจ่ายดอกเบี้ย =
|
กำไรก่อนจ่ายดอกเบี้ยและภาษี x 100
|
ดอกเบี้ยจ่าย
|


